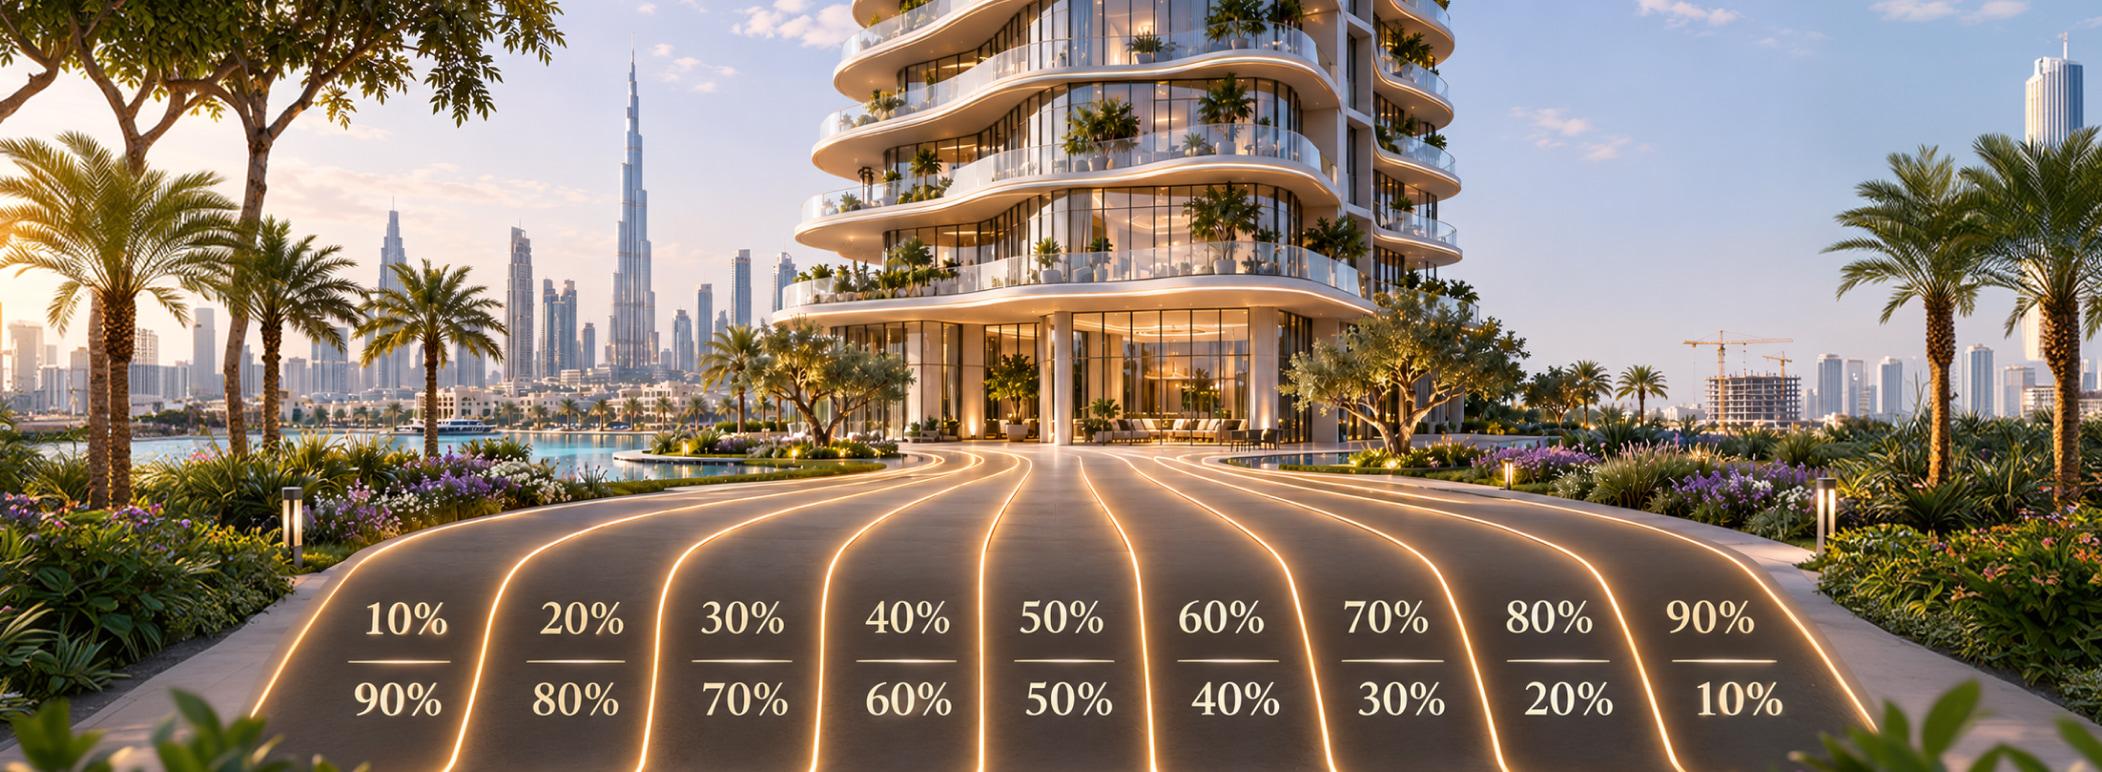
تُعد خطط السداد المرنة أحد الأسباب الرئيسية التي تدفع المشترين إلى التفكير في العقارات على الخارطة في دبي.
فبدلاً من سداد سعر الشراء كاملاً دفعة واحدة، يمكن للمشترين توزيع الأقساط على مراحل الحجز والبناء والتسليم، وفي بعض الحالات، الفترة التالية للإنجاز.
غير أن انخفاض الدفعة الأولى لا يعني بالضرورة أن العقار في المتناول على امتداد رحلة الشراء كاملةً.
فعلى المشتري أن يفهم:
فـخطة السداد المناسبة للعقارات في دبي ليست ببساطة تلك ذات الدفعة الأولى الأصغر، بل الهيكل الذي يستطيع المشتري إدارته بأريحية عبر كل مرحلة.
تقسّم خطة السداد للعقارات على الخارطة سعر العقار إلى أقساط مجدولة.
وقد ترتبط هذه الأقساط بما يلي:
ويُحدَّد الهيكل الدقيق في اتفاقية البيع والشراء (SPA).
وتشترط دبي تسجيل المشاريع على الخارطة وربطها بحساب ضمان مخصص للمشروع. كما تطلب دائرة الأراضي والأملاك في دبي خطة سداد المشروع ضمن إجراءات تفعيل حساب الضمان.
لذا ينبغي للمشترين مقارنة خطة السداد المعلنة باتفاقية البيع والشراء الرسمية قبل التوقيع.
تعني خطة السداد 20/80 عموماً ما يلي:
ويمكن لهذا الهيكل أن يقلل المدفوعات خلال فترة البناء، لكنه يخلق التزاماً نهائياً كبيراً.
وقد يناسب المشترين الذين:
والمخاطرة الرئيسية تكمن في حجم الدفعة الأخيرة.
فلا ينبغي للمشتري افتراض أن الموافقة على الرهن العقاري ستكون متاحة تلقائياً عند استحقاق نسبة الـ80%.
تقسّم خطة السداد 40/60 السعر عموماً إلى:
وهذا يخلق التزاماً أكثر توازناً خلال فترة البناء مقارنةً بخطة 20/80، مع بقاء دفعة نهائية كبيرة.
وقد تناسب المشترين الذين يرغبون في:
وينبغي للمشتري حساب ما إذا كانت دفعة الـ60% تظل قابلة للإدارة بعد احتساب تكاليف التسجيل والرهن العقاري والتأثيث والانتقال.
تتطلب خطة السداد 50/50 عادةً ما يلي:
وهذا يوزّع سعر الشراء بشكل أكثر تساوياً.
وقد تناسب المشترين الذين:
والمقابل هو سداد مبالغ أكبر قبل أن يصبح المنزل جاهزاً للسكن أو التأجير.
تربط الخطة المرتبطة بالبناء الأقساط بمراحل موثقة من تقدم المشروع، لا بالتواريخ التقويمية فحسب.
وقد تستحق المدفوعات عندما يبلغ المشروع مراحل مثل:
ويتيح تطبيق دبي ريست لمشتري العقارات على الخارطة الاطلاع على معلومات إنجاز المشروع وصوره الفعلية ورقم حساب الضمان والمدفوعات المستحقة على العقارات التي اشتروها. كما توفر خدمة الاستعلام عن حالة المشروع لدى دائرة الأراضي والأملاك معلومات رسمية عن إنجاز المشروع.
وينبغي للمشترين مقارنة كل طلب دفع باتفاقية البيع والشراء وبالمعلومات الرسمية المتاحة عبر الدائرة.
تتيح خطة السداد بعد التسليم دفع جزء من السعر بعد اكتمال العقار وتسليمه.
فعلى سبيل المثال، قد يدفع المشتري:
ومن المزايا المحتملة:
غير أن خطط ما بعد التسليم تتطلب من المشتري مواصلة الوفاء بالتزامات السداد بعد استلام العقار.
لذا ينبغي للمشترين التأكد من:
خطة السداد لدى المطور والرهن العقاري أمران مختلفان.
فخطة السداد لدى المطور تحكمها اتفاقية البيع والشراء وتُرتَّب مباشرةً مع المطور.
أما الرهن العقاري فهو تمويل يقدمه بنك ويخضع لما يلي:
وبموجب القواعد الحالية لمصرف الإمارات المركزي، فإن الحد الأقصى لنسبة القرض إلى القيمة للرهن العقاري على عقار على الخارطة هو 50%، بصرف النظر عن فئة المشتري أو قيمة العقار أو الاستخدام المقصود.
لذا ينبغي للمشتري تجنب اختيار خطة سداد مثقلة بدفعة التسليم بافتراض أن البنك سيموّل الرصيد المتبقي بالكامل.
مبلغ الحجز الأولي ليس سوى جزء واحد من الالتزام المقدَّم.
فقد يحتاج المشترون أيضاً إلى تخصيص ميزانية لما يلي:
وتحدد خدمة تسجيل البيع الأولي الحالية لدى الدائرة رسم تسجيل إجمالياً قدره 4% من قيمة البيع، مقسّماً إلى 2% على البائع و2% على المشتري بموجب جدول الخدمة. وينبغي أن تؤكد اتفاقية البيع والشراء وعرض المشروع كيفية توزيع تلك التكاليف في المعاملة المحددة.
يجب إيداع جميع المبالغ المحصّلة من مشتري الوحدات على الخارطة في حساب ضمان المشروع المعني.
ويُفتح الحساب باسم المشروع ويكون مخصصاً لذلك المشروع. ويجب أن يكون لكل مشروع حساب ضمان خاص به.
وقبل تحويل أي قسط، تأكّد من:
وتجنّب تحويل أقساط المشروع إلى حساب شخصي أو غير ذي صلة.
تُسجَّل مبيعات العقارات على الخارطة في السجل العقاري المبدئي في دبي عبر نظام “عقود” (Oqood).
وتشترط شروط الخدمة الحالية لدى دائرة الأراضي والأملاك تسجيل اتفاقية البيع والشراء الموقعة خلال 90 يوماً، ليحصل المشتري بعدها على شهادة تسجيل مبدئي إلكترونية.
وينبغي للمشترين التأكد مما يلي:
فإيصال الحجز لا يحل محل التسجيل في نظام “عقود”.
قبل اختيار العقار، قارن كل قسط بدخلك ومدخراتك المتوقعة.
اسأل:
فينبغي أن تظل خطة السداد في المتناول حتى لو لم يُؤجَّر العقار أو يُعَد بيعه فوراً.
ينبغي للمشترين التوقف عند مواجهة ما يلي:
فينبغي أن تكون الخطة شفافة من الحجز وحتى التسوية النهائية.
لا يوجد هيكل أفضل على نحو مطلق.
فخطة 20/80 قد تناسب مشترياً يتوقع توفر أموال كبيرة لاحقاً.
وخطة 50/50 قد تناسب من يفضّل التزاماً أكثر توازناً.
وخطة ما بعد التسليم قد تدعم التدفق النقدي، لكنها تمدّ التزام السداد إلى ما بعد الإنجاز.
والخيار الصحيح يعتمد على:
فالمرونة لا تكون ذات قيمة إلا عندما يظل الالتزام الكامل قابلاً للإدارة.
يمكن لـخطط السداد للعقارات على الخارطة في دبي أن تجعل التملّك العقاري أكثر سهولة من خلال توزيع المدفوعات على مراحل البناء والتسليم.
غير أنه ينبغي للمشترين تقييم الجدول الكامل بدلاً من التركيز على مبلغ الحجز وحده.
وقبل التوقيع، تأكّد مما يلي:
وبالنسبة لشوبا العقارية، تقترن مرونة السداد بالتزام أوسع بجودة البناء والتسليم وفن التفاصيل.
فخطة السداد الجيدة تدعم عملية الشراء.
أما المطور الموثوق والعقار المبني بإتقان فيدعمان القيمة التي تعقبها.
تعني عموماً سداد 20% قبل التسليم و80% عند الإنجاز أو قريباً منه.
هي خطة تتيح سداد جزء من سعر العقار بعد تسليم المنزل المكتمل.
يجب إيداع مدفوعات المشترين للوحدات المسجلة على الخارطة في حساب الضمان المخصص للمشروع.
ربما، وفقاً لموافقة البنك وقواعد نسبة القرض إلى القيمة المطبَّقة. وينبغي للمشترين الحصول على المشورة وتقييم أهليتهم مسبقاً قبل الاعتماد على التمويل العقاري.
استخدم خدمة الاستعلام عن حالة المشروع لدى دائرة الأراضي والأملاك أو تطبيق دبي ريست لمراجعة معلومات الإنجاز الرسمية وصور المشروع وتفاصيل حساب الضمان المتاحة.
تشترط شروط الخدمة الحالية لدى الدائرة التسجيل في السجل المبدئي خلال 90 يوماً من توقيع اتفاقية البيع والشراء.
استكشف مجتمعات شوبا العقارية المصممة بعناية، واكتشف فرص تملّك مرنة مدعومة بالحرفية ووضوح مراحل البناء والجودة طويلة الأمد. تحدّث مع مستشار من شوبا العقارية لمراجعة هيكل السداد الأنسب لخططك المالية.